O Minha Casa Minha Vida em Londrina é, hoje, um dos caminhos mais procurados por quem quer sair do aluguel. Comprar o primeiro imóvel é objetivo de muita gente, mas reunir a entrada e achar um financiamento que caiba no orçamento nem sempre é simples.
O programa habitacional do Governo Federal oferece condições diferenciadas de financiamento, taxas de juros reduzidas e, para famílias que atendem aos critérios estabelecidos, subsídios que ajudam a diminuir o valor necessário para a compra.
Em Londrina, o programa pode representar uma oportunidade para quem procura apartamentos na planta ou imóveis prontos, desde que atendidos os requisitos de renda, valor do imóvel e análise de crédito.
Mas quem pode participar? Qual é a renda necessária? Quanto é possível receber de subsídio? E como funciona o financiamento? Confira as principais informações.
Neste guia · 8 seções
- Quem pode participar do Minha Casa Minha Vida em Londrina?
- Quais são as taxas de juros do Minha Casa, Minha Vida?
- O que é o subsídio habitacional e quanto é possível receber?
- Qual é o valor máximo do imóvel que pode ser financiado?
- Posso utilizar o FGTS para comprar meu imóvel?
- É possível comprar um apartamento na planta pelo Minha Casa, Minha Vida?
- Como funciona o financiamento e quais documentos são necessários?
- Como comprar seu imóvel pelo Minha Casa, Minha Vida em Londrina?
1. Quem pode participar do Minha Casa Minha Vida em Londrina?
O Minha Casa Minha Vida em Londrina atende famílias com renda bruta mensal de até R$ 13 mil nas áreas urbanas, distribuídas em quatro faixas de renda, incluindo a modalidade Classe Média.
Para quem deseja comprar um imóvel em Londrina, os limites de renda familiar são:
| Faixa | Renda familiar bruta mensal |
|---|---|
| Faixa 1 | Até R$ 3.200 |
| Faixa 2 | De R$ 3.200,01 a R$ 5.000 |
| Faixa 3 | De R$ 5.000,01 a R$ 9.600 |
| Faixa 4 – Classe Média | Até R$ 13.000 |
A renda considerada é a renda bruta familiar, ou seja, são avaliados os rendimentos das pessoas que participam da composição familiar para a aquisição do imóvel, conforme as regras do programa.
É importante destacar que estar dentro do limite de renda não significa aprovação automática. A instituição financeira também avalia a capacidade de pagamento, a documentação e os demais critérios para conceder o financiamento.
Fonte: Ministério das Cidades – Minha Casa, Minha Vida.
2. Quais são as taxas de juros do Minha Casa, Minha Vida?
Uma das principais vantagens do programa são as taxas de juros diferenciadas em relação às modalidades convencionais de financiamento imobiliário.
Os percentuais variam conforme a faixa de renda, a região do país e a condição do trabalhador em relação ao FGTS.
Para Londrina, localizada na região Sul, as taxas nominais anuais divulgadas pelo Ministério das Cidades para a linha financiada são:
| Faixa de renda | Taxa para cotistas do FGTS | Taxa para não cotistas |
|---|---|---|
| Faixa 1 | A partir de 4,25% | A partir de 4,75% |
| Faixa 2 | A partir de 5,00% | A partir de 5,50% |
| Faixa 3 | 7,66% | 8,16% |
| Classe Média | 10,00% | 10,00% |
Na Faixa 1, as taxas variam conforme a renda, começando em 4,25% ao ano para cotistas e 4,75% para não cotistas. Na Faixa 2, também existem diferentes percentuais conforme a renda familiar.
O prazo de financiamento pode chegar a 35 anos, dependendo da modalidade e das condições da operação.
Essas taxas são nominais e não representam o custo total do financiamento. Seguros, tarifas e demais encargos devem ser considerados na análise do Custo Efetivo Total (CET).
Fonte: Ministério das Cidades – Minha Casa, Minha Vida, linha financiada.
3. O que é o subsídio habitacional e quanto é possível receber?
O subsídio habitacional é um benefício financeiro oferecido pelo programa para ajudar famílias elegíveis a comprar um imóvel. Na prática, ele reduz o valor que precisa ser pago pelo comprador, diminuindo a entrada ou o montante financiado.
Na linha financiada do Minha Casa Minha Vida em Londrina, famílias com renda de até R$ 5 mil podem ter acesso a subsídios do FGTS.
Para as regiões Sul, Sudeste e Centro-Oeste, o desconto pode chegar a R$ 55 mil, conforme a renda familiar, a localização e as demais condições do programa. Famílias com menor renda podem receber benefícios maiores.
O valor não é igual para todos os compradores. A instituição financeira realiza o cálculo considerando o perfil familiar e as características da operação.
Além dos subsídios federais, podem existir iniciativas estaduais e municipais que complementam os benefícios, conforme os programas e critérios vigentes.
Fonte: Ministério das Cidades – Subsídios e condições do financiamento.
4. Qual é o valor máximo do imóvel que pode ser financiado?
O valor máximo do imóvel também varia conforme a faixa de renda e a modalidade de financiamento.
Na linha financiada do programa, os limites divulgados pelo Ministério das Cidades são:
- Faixas 1 e 2: imóveis com valores entre R$ 210 mil e R$ 275 mil, conforme a localização.
- Faixa 3: imóveis de até R$ 400 mil.
- Classe Média: imóveis de até R$ 600 mil.
Para as Faixas 1 e 2, o limite exato depende do município e deve ser consultado na tabela do agente operador do FGTS. Portanto, é importante verificar o enquadramento do empreendimento antes de iniciar a negociação.
Fonte: Ministério das Cidades – Minha Casa, Minha Vida, linha financiada.
5. Posso utilizar o FGTS para comprar meu imóvel?
Sim. O Fundo de Garantia do Tempo de Serviço (FGTS) pode ser utilizado na aquisição de um imóvel, inclusive para complementar a entrada ou reduzir o saldo devedor do financiamento, desde que o comprador e o imóvel atendam às regras de utilização.
Entre os critérios estão o tempo mínimo de trabalho sob o regime do FGTS, a situação de propriedade de outros imóveis e a localização do imóvel em relação ao local de trabalho ou residência do comprador.
Um detalhe importante: não é obrigatório ter saldo no FGTS para solicitar o financiamento pelo Minha Casa Minha Vida em Londrina. Entretanto, quem possui recursos disponíveis pode utilizá-los para facilitar a composição do pagamento, conforme as regras aplicáveis.
Fonte: Ministério das Cidades – Linha financiada do Minha Casa, Minha Vida.
6. É possível comprar um apartamento na planta pelo Minha Casa, Minha Vida?
Sim! O Minha Casa Minha Vida em Londrina contempla a aquisição de imóveis novos e usados, incluindo unidades em empreendimentos habitacionais e imóveis em construção, desde que atendam aos critérios de enquadramento do programa.
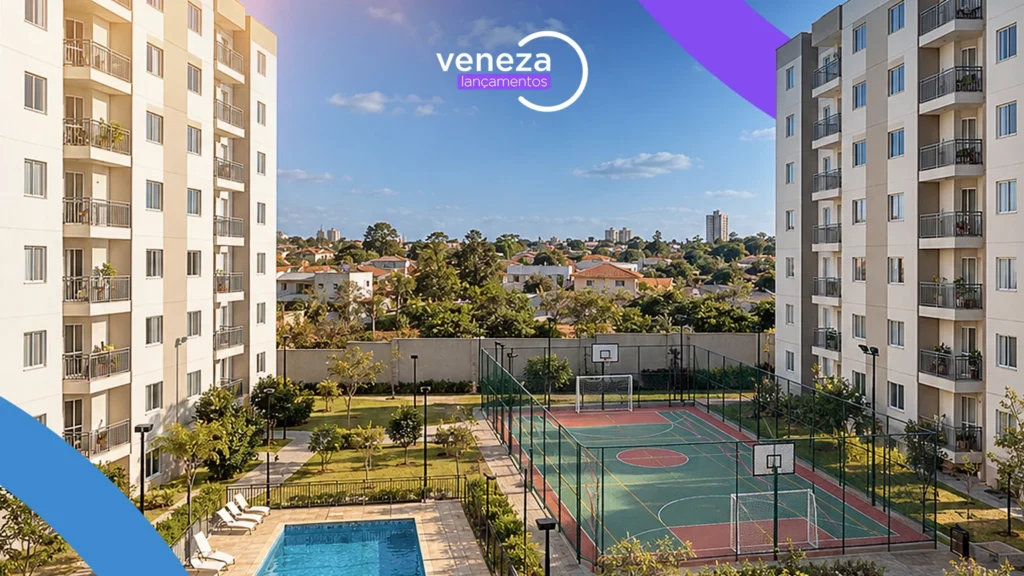
A Veneza Lançamentos possui diversas opções de apartamentos na planta em Londrina, inclusive empreendimentos que podem se enquadrar nas condições do Minha Casa Minha Vida em Londrina. Venha conhecer as oportunidades disponíveis e descubra as possibilidades para conquistar seu imóvel próprio!
Comprar um apartamento na planta também pode oferecer algumas facilidades adicionais, dependendo das condições comerciais da construtora. Já explicamos as vantagens de comprar imóvel na planta e a nova fase da Veneza Lançamentos em outros artigos do blog.
Entre elas estão:
- Parcelamento de parte da entrada durante o período de construção.
- Possibilidade de parcelamento após o período da obra.
- Possibilidade de utilizar o FGTS na composição do pagamento.
- Acesso aos subsídios habitacionais, quando o comprador atende aos requisitos.
- Condições comerciais específicas para determinados lançamentos.
- Possibilidade de escolher diferentes plantas e configurações de apartamentos.
É importante analisar o fluxo de pagamento, os valores das parcelas durante a obra e as condições do financiamento. Cada empreendimento possui regras próprias de negociação.
7. Como funciona o financiamento e quais documentos são necessários?
Na modalidade financiada, o interessado escolhe um imóvel, apresenta seus documentos e passa por uma análise de crédito realizada pela instituição financeira.
Normalmente, são solicitados os seguintes documentos:
- Documento de identidade
- Certidão de estado civil (nascimento, casamento ou averbação de divórcio)
- Comprovante de residência atual
- Comprovante de renda (holerite, extratos bancários)
- Certidão de nascimento (filho menor de idade/dependente CASO TENHA)
- Declaração e Recibo do Imposto de Renda (caso tenha declarado PESSOA FÍSICA)
- Último extrato FGTS
- Pesquisa cadastral assinada que autoriza correspondente verificar regularização CPF (documento servirá exclusivamente para verificar se consta alguma restrição no SERASA, SCPC, CADIN e BACEN).
Não pode constar restrições em aberto para conseguirmos dar sequência na análise e conseguirmos a aprovação do financiamento.
Após a análise, o banco informa o valor aprovado, as condições de financiamento, a entrada necessária e as parcelas previstas.
Mas você não precisa passar por esse processo sozinho! Na Veneza Lançamentos, nossa equipe ajuda você a entender as possibilidades, organizar as informações necessárias e avaliar as opções de financiamento disponíveis para o seu perfil.
Faça uma simulação gratuita com a Veneza, conheça os empreendimentos disponíveis em Londrina e descubra quais condições podem ajudar você a conquistar seu imóvel próprio.
8. Como comprar seu imóvel pelo Minha Casa, Minha Vida em Londrina?
O primeiro passo é conhecer sua renda familiar e identificar em qual faixa do programa você pode se enquadrar.
Depois, vale avaliar as opções de imóveis disponíveis em Londrina, considerando localização, valor, características do empreendimento e condições de pagamento.
A equipe da Veneza Lançamentos pode ajudar você a conhecer empreendimentos na planta em diferentes regiões da cidade, apresentar as condições comerciais disponíveis e orientar sobre as possibilidades de financiamento.
Com mais de 45 anos de experiência no mercado imobiliário de Londrina, a Veneza amplia sua atuação para aproximar cada vez mais pessoas da conquista do imóvel próprio.
Seu primeiro imóvel pode estar mais perto do que você imagina.
Converse com a equipe da Veneza Lançamentos, conheça as opções disponíveis e faça uma análise de crédito gratuita para descobrir quais condições podem atender ao seu perfil.
Acesse www.veneza.com.br e conheça as oportunidades.
Veneza Imóveis.A sua imobiliária em Londrina.